

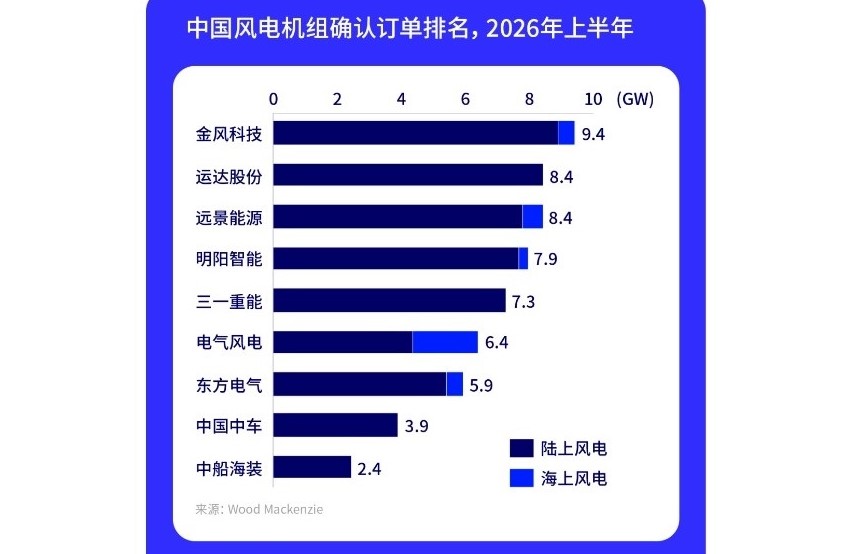
Аналитическая группа Wood Mackenzie опубликовала «Рейтинг заказов на ветрогенераторы в Китае: первое полугодие 2026 года».
В первом полугодии 2026 года объем новых заказов на ветрогенераторы в Китае сократился на 25% в годовом исчислении, составив 60 ГВт; таким образом, снижение наблюдается уже третье полугодие подряд. На фоне ускорения реформ электроэнергетического рынка проекты все чаще подвергаются влиянию волатильности спотовых цен, а регулируемые тарифы на электроэнергию снизились. В сочетании с давлением на капитальные затраты, вызванным предыдущим ростом цен на турбины, это вынуждает как девелоперов, так и производителей оборудования проявлять повышенную осторожность при оценке инвестиционных возможностей.
Спрос на турбины в северных регионах сократился. Напротив, спрос в южных регионах остался устойчивым: высокое потребление электроэнергии, более высокие тарифы и благоприятные условия для местного потребления поддержали рентабельность инвестиций.
За последний год цены на ветрогенераторы как для наземных, так и для морских проектов постепенно стабилизировались; учитывая сохраняющееся давление на показатели доходности девелоперов, возможности для повышения цен на турбины любого типа в ближайшей перспективе останутся ограниченными.
На фоне обострения конкуренции между производителями турбин девелоперы при принятии решений о закупках все чаще отдают приоритет показателям эффективности на протяжении всего жизненного цикла оборудования.
Спрос смещается в сторону проверенных временем платформ, предназначенных для работы в условиях слабых ветров. Девелоперы уделяют повышенное внимание надежности турбин, их пригодности для конкретных площадок и экономической эффективности на протяжении всего жизненного цикла. К первой половине 2026 года средняя мощность наземных турбин опустилась ниже 7 МВт, а наиболее острая конкуренция развернулась в сегменте турбин мощностью в диапазоне 6+ МВт, оснащенных роторами диаметром около 220 метров.
Компания Goldwind сохранила лидерство на внутреннем рынке, заключив новые контракты на поставку турбин суммарной мощностью 9,4 ГВт и возглавив сегмент наземной ветроэнергетики; следом за ней с небольшим отрывом расположились Windey и Envision Energy. Разрыв в объемах заказов между пятью ведущими производителями наземных турбин невелик, а сжатие рынка еще больше усиливает конкуренцию.
В секторе морской ветроэнергетики на первое место вышла Shanghai Electric Wind Power Group с объемом заказов 2 ГВт, что составило более половины от общего объема заказов в этом сегменте за первое полугодие. Столь высокий результат был достигнут благодаря продуктовой линейке, адаптированной к различным ветровым условиям, и налаженным связям с девелоперами.
В Китае насчитывается более 45 ГВт мощностей морских ветроэнергетических проектов (отобранных по результатам тендеров или уже утвержденных), на которые еще не подписаны твердые контракты на поставку турбин. Поскольку ряд проектов сталкивается с такими проблемами, как задержки в получении разрешений на использование морской акватории, перенос сроков реализации и наличие невыполненных обязательств по ранее принятым заказам, сохраняется неопределенность относительно реальных темпов заключения контрактов и их итогового объема.
Зарубежная деятельность продолжает поддерживать прибыльность производителей турбин. В первом полугодии 2026 года китайские производители получили заказы общим объемом 7,4 ГВт на 17 зарубежных рынках. Хотя этот показатель снизился по сравнению с пиковым уровнем 2025 года, он все же превысил результаты аналогичных периодов прошлых лет. На Ближнем Востоке — ключевом рынке в 2025 году — в первом полугодии 2026 года в течение двух кварталов подряд не было подписано ни одного твердого контракта, что было обусловлено неопределенностью из-за конфликтов и задержками в принятии инвестиционных решений.
В 2025 году на долю зарубежных операций приходилось менее 20% общей выручки китайских компаний, однако они обеспечили около 50% валовой прибыли. Тем не менее, требования к локализации производства, геополитические риски и усиление конкуренции могут со временем снизить это преимущество в рентабельности.
За первые девять месяцев 2026 года в КНР было утверждено в общей сложности 728 проектов ветроэнергетики общей мощностью около 115 ГВт.
Это больше, чем за весь 2024 год, когда в стране было одобрено примерно 590 ветроэнергетических проектов общей мощностью 103,4 ГВт. В 2025 году Китай утвердил более 1033 проектов ветроэнергетики общей мощностью около 151 ГВт.
Ввод мощностей ветроэнергетики в Китае в 2025 году составил около 120 ГВт.
По итогам августа текущего года установленная мощность ветроэнергетики страны составила 692,72 ГВт.